 看護師大家たかの|物件調査探偵

こんにちは。看護師大家のたかのです。
今回は、新潟市で以前ご紹介した物件について書いていきます。
実際の物件についてはこちらを参照して下さい。新潟の物件を調査してみたまとめ
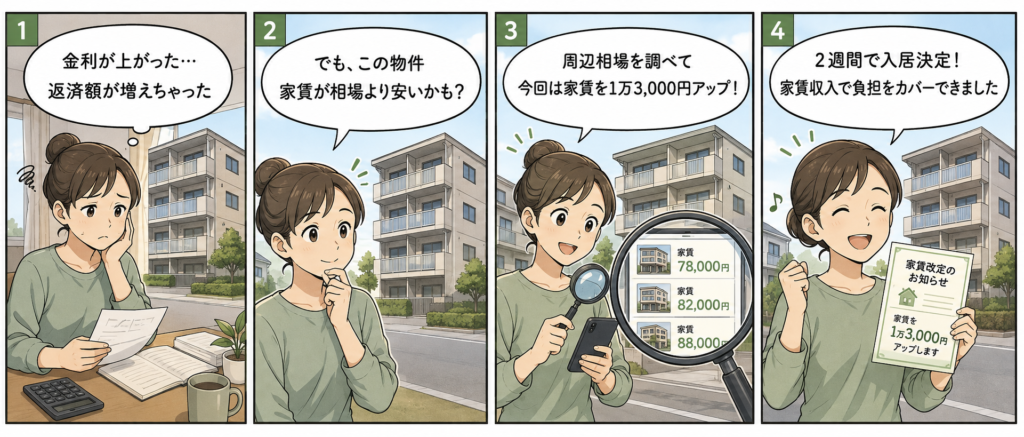
最近、この物件の金利が固定金利から変動金利へ見直され、毎月の返済額が増えました。
返済額は、月13万6,000円から15万円、月1万4,000円の増加です。
数字だけを見ると、
「毎月の支払いが増えるのは大変そう」
と思いますよね。
私も、返済額が増えることに不安がなかったわけではありません。
しかし、実際には、思っていたほど負担には感じませんでした。
その理由は、家賃収入も増えていたからです。今回は私の経験について記事にしていきます。
返済額と家賃収入の変化
金利の見直し前は、毎月の家賃収入が21万円で、返済額は13万6,000円でした。
家賃収入から返済額を引くと、残りは月7万4,000円です。
現在は、家賃収入が23万円、返済額が15万円になっています。
家賃から返済を引いた残りは、月8万円です。
| 以前 | 現在 | |
|---|---|---|
| 毎月の家賃収入 | 21万円 | 23万円 |
| 毎月の返済額 | 13万6,000円 | 15万円 |
| 家賃から返済を引いた残り | 7万4,000円 | 8万円 |
つまり、返済額は月1万4,000円増えましたが、家賃収入は月2万円増えました。
そのため、返済額が増えた後も、家賃から返済を引いた残りは大きく変わりませんでした。
もちろん、ここから管理費や修繕費、税金などを支払う必要があります。
この金額がそのまま利益になるわけではありません。
それでも、金利上昇の影響を家賃収入である程度補うことができました。
購入時から余裕を持っていた
この物件を購入するとき、最初からギリギリの計算で考えていたわけではありません。
不動産投資では、購入後に何が起こるか分かりません。
金利が上がることもありますし、空室が発生することもあります。
突然、修繕が必要になる場合もあります。
そのため、購入時点からある程度の余裕を持たせることを意識していました。
購入時には、家賃収入から返済や必要な支出を引いた後にも、キャッシュフロー20%以上の余裕を確保していました。
もちろん、余裕があれば絶対に安心というわけではありません。
それでも、最初から無理のない収支計画を立てておくことは大切だと思います。
もともと周辺相場より家賃が安かった
この新潟市の物件は、購入時から家賃を見直せる可能性がありました。
入居者が支払っている家賃が、周辺相場と比べて安かったのです。
実際に同じような間取りの物件や、近くにある物件の募集条件を調べると、
この物件の家賃は、もう少し上げられるかもしれない
と感じました。
ただし、入居中の部屋の家賃を、すぐに上げることはできません。
入居者との契約がありますし、急に家賃を上げると退去につながる可能性もあります。
そこで、入居者が退去したタイミングで、次の募集家賃を見直すことにしました。
退去のたびに少しずつ家賃を上げた
これまで、退去があった部屋については、周辺の物件を調べてから募集家賃を決めていました。
いきなり大幅に値上げするのではなく、退去ごとに月3,000円程度ずつ上げることが多かったです。
月3,000円と聞くと、小さな金額に感じるかもしれません。
しかし、1年間では3万6,000円になります。
複数の部屋で積み重なれば、物件全体の収入にも影響します。
大切なのは、ただ家賃を上げることではありません。
周辺の家賃はいくらなのか。
物件の状態はどうなのか。
今の時期に入居したい人がいるのか。
こうしたことを確認しながら、無理のない金額を考えていました。
1室だけ、月1万3,000円値上げした
その後、ある部屋で退去がありました。
その頃、周辺では新駅が開業しており、さらに、入居者が増えやすい繁忙期だったため、周辺の募集家賃をあらためて確認しました。
すると、以前よりも高い家賃で募集されている物件が増えていました。
そこで、その部屋だけは、月1万3,000円家賃を上げて募集してみることにしました。
正直、
ここまで上げて、本当に入居が決まるのかな
という不安はありました。
しかし、新駅の開業や繁忙期、周辺の募集状況を確認したうえでの判断です。
根拠なく値上げしたわけではありません。
結果として、その部屋は募集開始から2週間で入居が決まりました。
この経験から、家賃は安ければよいというわけではないと感じました。
周辺相場と比べて安すぎる場合は、適正な家賃に戻して入居が決まるということを学んだ経験でした。
金利上昇への備えは、金利だけではない
今回の経験から、金利上昇への備えは、低い金利で借りることだけではないと感じました。
もちろん、借入条件を確認することは大切です。
しかし、それと同じくらい大切なのが、購入する物件の収支です。
購入前には、金利が上がっても返済を続けられるか、空室が出ても対応できるかを考える必要があります。
こちらの物件は4室のアパートですけど1室空室でも返済できる物件です。
さらに、今の家賃が周辺相場と比べて安すぎないか、将来的に家賃を見直せる余地があるかも重要です。
購入時の収支だけでなく、購入後に改善できる可能性まで考えることが、金利上昇への備えになるのだと思います。
まとめ
今回は、新潟市の物件で金利が見直され、返済額が増えたときの経験について書きました。
返済額は月13万6,000円から15万円へ増えました。
一方で、家賃収入は月21万円から23万円へ増えています。
返済額が増えた分を、家賃収入の増加である程度補うことができたため、家賃から返済を引いた後の金額は大きく減りませんでした。
その背景には、購入時から収支に余裕を持たせていたこと、周辺相場より安い家賃に気づいていたことがあります。
不動産投資では、金利上昇や空室のリスクをゼロにはできません。
だからこそ、購入前に、
「現在の家賃は周辺相場と比べて適正か」
「将来、家賃を見直せる可能性があるか」
を確認することが大切だと思います。
収支や融資条件は物件ごとに異なります。
物件の購入を検討する際は、金利上昇、空室、修繕費なども含めて、慎重に確認していきましょう。