 看護師大家たかの|物件調査探偵

はじめに
こんにちは。夜勤ゼロ看護師たかのです。
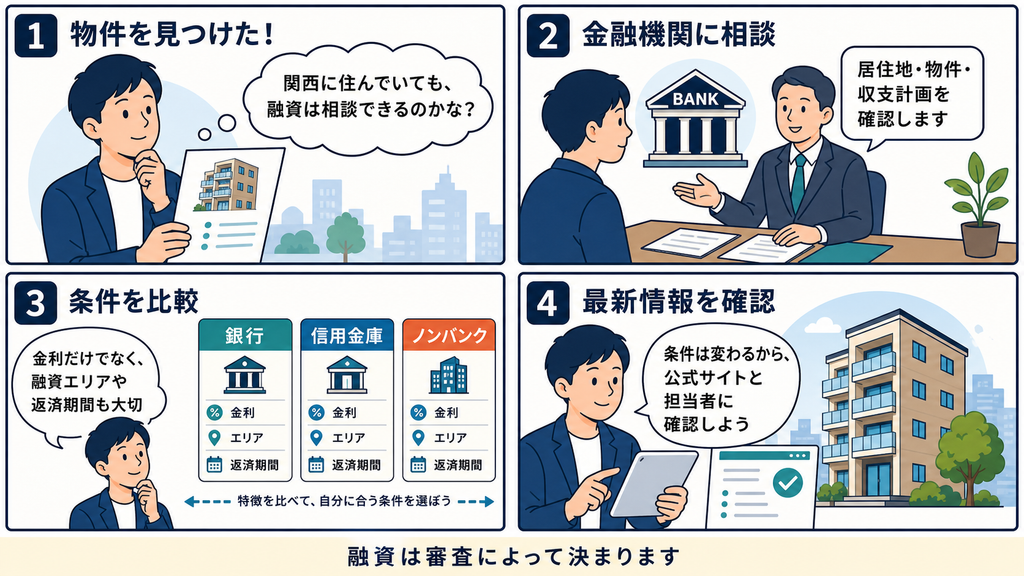
不動産投資を始めたいと思ったとき、多くの人が悩むのが「どの金融機関に融資を相談すればよいのか」という問題ではないでしょうか。
特に関西に住んでいる場合、購入したい物件が関西以外の地域にあると、「自分が住んでいる地域の金融機関から融資を受けるのは難しいのでは」と考えるかもしれません。
しかし、金融機関によっては、居住地や勤務先だけでなく、物件の収益性や担保価値、これまでの取引状況などを総合的に見て融資を検討してくれる場合があります。
今回は、関西在住の方が不動産投資の融資を相談する候補となり得る金融機関を紹介します。
ただし、ここで紹介する情報は融資を保証するものではありません。金利や融資条件も変更される可能性があるため、申し込み前には必ず各金融機関へ最新情報を確認してください。
この記事で分かること
この記事では、次の内容を紹介します。
- 関西在住者が融資を相談できる可能性がある金融機関
- 金融機関ごとの特徴や融資条件
- 個人・法人で相談できる可能性
- 築古物件や関西以外の物件を検討するときの注意点
- 金融機関へ相談する前に確認しておきたいこと
先に結論
今回紹介する金融機関は、次のとおりです。
- 関西みらい銀行
- 京都中央信用金庫
- 大阪厚生信用金庫
- 大阪共栄信用組合
番外編として、次の金融機関も紹介します。
- オリックス銀行
- 滋賀銀行
- セゾンファンデックス
金融機関によって、対象となる物件、融資エリア、金利、融資期間、個人・法人の取り扱いなどが異なります。
「自分が住んでいる地域から近いか」だけで判断せず、物件と自分の属性に合った金融機関を探すことが大切です。
では本題に入っていきます。
1.関西みらい銀行
関西みらい銀行は、不動産担保型のフリーローンを取り扱っている金融機関です。
公式サイトでは、投資用不動産の購入費用や投資用不動産ローンの借り換えなどについて案内されています。また、日本全国の物件を申込対象としている商品もあります。融資金額は最大1億円とされていますが、実際の融資額は審査によって決まります。(関西みらい銀行公式サイト)
原文執筆時点では、融資金利は年2.05%〜9.8%、融資金額は最大1億円と紹介されていました。
一方、現在の公式サイトでは、商品ページによって年2.30%〜9.8%などの表示が確認できます。金利は借入日や審査結果によって変わるため、原文の金利をそのまま現在の条件として扱わないよう注意が必要です。(関西みらい銀行公式サイト)
また、原文では筆者自身が年4.1%で借り入れており、団体信用生命保険に加入する場合は金利が年0.2%上乗せされたと紹介しています。
確認しておきたいポイント
- 個人向けの商品か、法人でも利用できるか
- 購入予定物件の所在地が対象エリアに含まれるか
- 投資用不動産の購入に利用できるか
- 金利が固定金利か変動金利か
- 団体信用生命保険の加入条件と金利上乗せ
- 融資期間と担保設定の条件
公式サイトの案内と実際の融資条件が異なる場合もあるため、申し込み前に担当者へ確認しましょう。
2.京都中央信用金庫
京都中央信用金庫は、原文執筆時点で不動産融資に積極的な金融機関として紹介されていました。
新築物件から築古物件まで、物件の内容によって融資を検討してもらえる可能性があるとされています。また、京都や大阪の一部地域に住んでいる人は、相談しやすい可能性があると考えています。
金利はおおむね2%台と言われますが、物件によると思っていてください。、また、個人だけでなく法人も融資相談の対象になる可能性があると紹介されています。
プロパー融資と不動産担保ローンの2種類がありプロパーローンは基本的に自己資金1割といわれます。
現在、京都中央信用金庫の公式サイトでは、不動産担保ローンについて、最長25年、不動産関連資金の場合は最長35年以内という案内が確認できます。ただし、これはすべての投資用不動産に同じ条件が適用されるという意味ではありません。(京都中央信用金庫公式サイト)
確認しておきたいポイント
- 自分の居住地・勤務先が営業エリアに含まれるか
- 物件所在地が融資対象となるか
- 個人名義と法人名義で条件が変わるか
- 築年数や構造による融資期間の違い
- 現在の借入状況が審査に与える影響
- 不動産担保ローンと収益不動産向け融資の違い
信用金庫は営業エリアや組合員資格などの条件があるため、最初に対象エリアを確認しておくとスムーズです。
3.大阪厚生信用金庫
大阪厚生信用金庫も、不動産投資の融資を相談する候補の一つです。
原文では、ある支店の担当者から「新耐震基準のRC造であれば融資を検討しやすい」と説明された経験が紹介されています。
一方で、木造や鉄骨造は、物件の評価や融資期間の面で不利になる可能性があるとも説明されています。
融資金額については、基本的に上限なし、金利は最低3.6%からと担当者から回答がありました。ただし、これは私が相談した当時の一例であり、現在の一般的な融資条件を示すものではありません。
基本的にはサラリーマン大家には融資しないようなので、こちらはきちんと認識しておきましょう
注意したいこと
RC造だから必ず融資を受けられるわけではありません。
物件の立地、築年数、入居状況、修繕履歴、担保評価、収支計画などによって、審査結果は変わります。
また、金利や手数料については、公式サイトや担当支店に最新情報を確認する必要があります。
相談前に準備したい資料
- 物件概要書
- レントロール
- 売買価格と収支計画
- 修繕履歴
- 固定資産税評価証明書
- 自分の年収や資産、借入状況が分かる資料
- 法人の場合は決算書や事業計画書
4.大阪共栄信用組合
大阪共栄信用組合では、収益不動産の購入などに利用できる「クイックエステートローン」を取り扱っています。
公式サイトによると、収益不動産の購入、修繕・改築、購入時ローンの借り換えなどが資金使途に含まれています。融資金額は5,000万円以下、融資期間は25年以内、融資利率は審査によって年4.50%または年5.20%の変動金利と案内されています。(大阪共栄信用組合公式サイト)
また、築古物件でもキャッシュフロー次第で融資期間を検討できる場合があると説明されています。
ただし、公式サイトでは、融資条件を保証するものではないと明記されています。融資対象となるには、営業エリア、居住地・勤務先、本店所在地、組合員資格などの条件を満たす必要があります。
*融資額5,000万円以下、金利5%からと紹介されていました。
現在の公式情報では、金利や商品条件が更新されているため、公開時には必ず最新の公式情報へ差し替える必要があります。
注意点
金利が高い場合、物件の利回りが高くても、返済後に手元に残るキャッシュフローが少なくなる可能性があります。
例えば、表面利回りだけで判断すると、管理費、修繕費、固定資産税、空室期間、ローン返済などを考慮した後に利益が残らないケースがあります。
融資を受けられるかだけではなく、金利を含めた事業計画を作成することが重要です。
番外編:ノンバンク系の金融機関
ここからは、銀行や信用金庫以外の選択肢です。
ノンバンクは、銀行とは異なる審査基準で融資を行う場合があります。そのため、銀行で融資が難しかった場合の相談先になることもあります。
ただし、金利が高めに設定されることもあるため、返済後のキャッシュフローを慎重に確認してください。
オリックス銀行
オリックス銀行は、不動産投資ローンを取り扱っている金融機関です。
公式の商品説明書では、原則として日本国内に住んでおり、所定の資格・要件を満たす人が対象とされています。居住用賃貸用不動産に関する資金が主な使途です。(オリックス銀行公式サイト)
原文では、融資金額は年収の10倍程度が一つの目安になることが多く、自宅を所有している場合は、住宅ローンなどの借入額が影響する可能性があると紹介されています。
また、原文では金利はおおむね2%台が多い印象で、個人だけでなく法人でも融資を相談できる点が特徴として挙げられています。
ただし、「年収の何倍まで融資を受けられる」という基準がすべての人に適用されるわけではありません。年収だけでなく、資産、既存借入、物件の収益性、担保評価などが総合的に審査されます。
私も1棟目はこちらで借りさせていただきました
滋賀銀行
滋賀銀行も、不動産関連資金に利用できるローンを取り扱っています。
原文では、不動産融資のパッケージ商品として「ジャストサポート」が紹介されており、4,500万円までの融資や、条件によって追加融資が提示される場合があると説明されています。
現在の公式商品説明書では、不動産関連資金について9,500万円以内、融資期間は1年以上35年以内という案内が確認できます。(滋賀銀行公式商品説明書)
セゾンファンデックス
セゾンファンデックスは、不動産投資ローンや不動産担保ローンを取り扱うノンバンクです。
公式サイトでは、銀行などで融資を受けることが難しい場合や、築古物件、複数の借り入れがある場合などについて相談できると案内されています。個人向け不動産投資ローンでは、融資金額500万円から5億円、返済期間5年から30年という商品概要が掲載されています。(セゾンファンデックス公式サイト)
対応エリアは全国一律ではなく、首都圏、近畿圏、東海圏、その他の都市圏など、同社が定めるエリアが対象です。エリア内であっても、物件所在地によっては対応できない場合があります。
*申し込み後の連絡が早かったのですが、これはあくまで私の経験であり、すべての申し込みに同じ対応が行われるとは限りません。
ノンバンクを利用するときの確認事項
- 銀行と比べた金利の違い
- 事務手数料や調査料
- 繰り上げ返済手数料
- 返済期間
- 団体信用生命保険の有無
- 共同担保が必要か
- 物件所在地が対象エリアに入っているか
融資額だけでなく、借入期間と総返済額まで確認して判断しましょう。
金融機関を選ぶときの確認ポイント
1.融資エリア
自分の居住地・勤務先と、購入予定物件の所在地が融資対象に含まれるか確認しましょう。
「全国対応」と書かれていても、すべての地域が対象とは限りません。
2.物件の構造と築年数
RC造、鉄骨造、木造など、構造によって評価方法が異なる場合があります。
築古物件では、修繕履歴、現在の入居状況、耐震性、収支計画などがより重要になる可能性があります。
3.個人と法人の違い
個人名義と法人名義では、必要書類や審査の見られ方が変わる場合があります。
法人で申し込む場合は、決算書だけでなく、事業計画や既存物件の運営状況を説明できるように準備しておきましょう。
4.金利以外の費用
ローンを比較するときは、金利だけでなく次の費用も確認してください。
- 融資事務手数料
- 担保設定費用
- 不動産調査費用
- 保証料
- 団体信用生命保険料
- 繰り上げ返済手数料
- 登記関連費用
5.返済後のキャッシュフロー
表面利回りが高くても、空室や修繕が発生すると収支が悪化する可能性があります。
家賃収入からローン返済、管理費、修繕費、固定資産税、保険料などを差し引き、無理のない返済計画を作成しましょう。
まとめ
今回は、関西在住の方が不動産投資の融資を相談する候補となる金融機関を紹介しました。
主な候補は、次のとおりです。
- 関西みらい銀行
- 京都中央信用金庫
- 大阪厚生信用金庫
- 大阪共栄信用組合
そのほかにも、オリックス銀行、滋賀銀行、セゾンファンデックスなどがあります。
金融機関によって、融資エリア、対象物件、金利、融資期間、個人・法人の取り扱いは異なります。
また、融資条件は時期によって変更されます。この記事の情報だけで判断せず、申し込み前には各金融機関の公式サイトや担当者へ最新条件を確認してください。
不動産投資では、融資を受けられるかどうかだけでなく、融資を受けた後も安定して返済できるかが重要です。
自分の属性と物件の収支を整理したうえで、複数の金融機関に相談してみるとよいでしょう。