 看護師大家たかの|物件調査探偵

こんにちは
看護師大家のたかのです。
今回は、2026年7月にAGビジネスサポート株式会社へ、収益不動産購入のための融資相談を行いました。
希望融資額は2,080万円。オンラインで申し込みを行い、不動産担保ローンについて相談したのですが・・・・
その結果を紹介します。
この記事では、実際の相談で確認した内容と、AGビジネスサポートの公式サイトに掲載されている商品情報を分けて紹介します。
なお、今回の記事は一個人の相談体験です。審査結果や融資条件は、事業内容、財務状況、担保物件などによって異なります。
AGビジネスサポートとは
AGビジネスサポート株式会社は、法人や個人事業主向けに事業資金を提供している会社です。
公式サイトでは、次のような商品が案内されています。
- 事業者向けビジネスローン
- 事業者向けカードローン
- 不動産担保ビジネスローン
- 不動産担保カードローン
- 不動産担保開業支援ローン
- 不動産投資ローン
- 販売用不動産ローン
- 売掛債権担保融資(ABL)
- ファクタリング
- 補助金対応POファイナンス
いろいろな融資があるので、使い勝手がよさそうですね(笑)
不動産を担保にできる事業者であれば、無担保ローンとは異なる資金調達を検討できる点が特徴です。
今回相談した不動産担保ビジネスローンについて、公式サイトでは、法人または個人事業主を対象とし、融資額は100万円から5億円までと案内されています。
契約利率は、公式サイト確認時点で固定金利型が年2.99%から11.80%、変動金利型が年2.99%から11.80%とされています。実質年率は15.00%以下です。
また、返済方式は元金一括返済または元利均等返済で、返済期間は最長30年、返済回数は360回以内と案内されています。AGビジネスサポート公式商品ページ
融資相談をした理由
今回、AGビジネスサポートへ相談した理由は、収益不動産を購入するための融資を検討していたからです。
購入を検討していた物件について、必要となる融資額は2,080万円でした。
ネットで申し込みを行うスタイルでした。
収益不動産への融資では、物件の収益性だけでなく、担保評価、既存借入、事業者の財務内容、返済計画なども重要になります。
そのため、単に「いくら借りられるか」だけでなく、次の点を確認することが必要です。
- 希望する融資額に届く可能性があるか
- 融資期間をどの程度設定できるか
- 毎月の返済額はいくらになるか
- 金利や事務手数料はいくらか
- 担保設定や保証人が必要か
- 物件の収益で返済できる見込みがあるか
相談の流れ
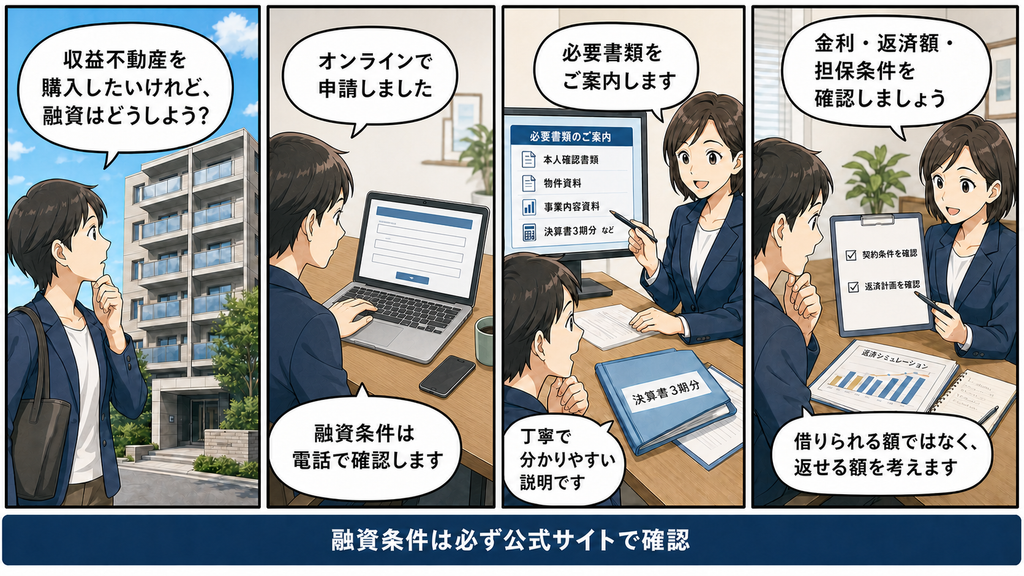
今回の相談は、2026年7月にオンライン申し込みで行いました。
まず、収益不動産の購入を目的としていること、希望融資額が2,080万円であること、不動産担保ローンを検討していることを伝えました。
その後、担当者から融資の仕組みや確認事項について説明を受けました。
相談後、案内された必要書類は決算書3期分です。
決算書とは、会社の売上、利益、借入金、資産状況などを確認するための書類です。複数年分を提出することで、単年度の業績だけでなく、事業の継続性や財務状況を確認する材料になります。
ただし、公式サイトでは、法人の場合の必要書類として、代表者本人を確認する書類、決算書、固定資産評価証明書、各種納税証明書などが案内されています。担保物件に先順位の借入がある場合は、返済予定表や現在の残高が分かる書類も必要とされています。
したがって、今回案内された「決算書3期分」は相談時点での案内であり、正式な申し込みや審査の段階では、追加書類が必要となります。
実際に確認された内容
相談時には、融資期間の考え方についても説明を受けました。
今回、特に印象に残ったのは、物件の構造を問わず、「60年-築年数」を融資期間の目安として考えるという説明です。
例えば、築20年の物件であれば、60年から築年数20年を引いた40年が一つの計算上の目安になります。
そして、再建築可であることが条件として説明されました。
再建築可能かどうか接道が重要なので過去記事を参照してください。接道の重要性と注意点|不動産投資で失敗しないために
ただし、これは今回の相談で説明された考え方であり、すべての物件や申込者に一律で適用される公式条件だと確認できたわけではありません。
実際の融資期間は、物件の種類、築年数、担保評価、収益性、借り手の財務状況などによって決まる可能性があります。したがって、融資期間については、正式な審査結果や契約条件で確認する必要があります。
また、金利については、相談時に「5%から」と説明を受けました。
一方、公式サイトには、商品全体の契約利率として年2.99%から11.80%などの範囲が掲載されています。実際に適用される金利は、個別の審査結果や契約内容によって決まるため、最低金利だけを見て判断しないことが大切です。
相談時には、次の点を具体的に確認するとよいでしょう。
- 適用される金利
- 固定金利か変動金利か
- 事務手数料の有無
- 登記費用や印紙代
- 毎月の返済額
- 最終的な返済総額
- 元金一括返済が可能か
- 繰り上げ返済時の違約金
- 代表者保証の有無
- 担保設定の順位
公式サイトでは、担保として土地・建物に抵当権または根抵当権を設定すると案内されています。保証人は原則不要ですが、法人契約では代表者の連帯保証が原則必要とされています。
相談して良かった点
今回の相談で良かった点は、担当者が非常に丁寧に説明してくれたことです。
融資の仕組みや必要書類について、分からない点を確認しながら話を進めることができました。初めて不動産担保ローンを検討する場合、専門用語や手続きが多いため、丁寧に説明してもらえることは安心材料になります。
また、今回の相談では、基本的に収益還元法で評価を行っており、物件の構造だけで融資期間を判断するのではなく、築年数をもとに「60年-築年数」という考え方を示してもらえた点も参考になりました。
収益不動産では、融資期間が長くなるほど月々の返済額を抑えやすくなる一方、支払う利息の総額は大きくなる可能性があります。
そのため、融資期間は長ければよいというものではありません。物件の家賃収入、修繕費、空室リスク、税金などを考慮し、無理なく返済できる期間を検討する必要があります。
せっかく相談するならその金融機関が融資しやすい物件を持ち込みたいですよね
注意点・デメリット
不動産担保ローンを検討する際には、メリットだけでなく注意点も確認しましょう。
金利によって返済負担が変わる
今回の相談では、金利5%からという説明を受けました。
金利5%で2,080万円を借りた場合、単純計算で年間利息は約104万円です。実際の利息は返済方式や残高によって変わりますが、金利が収益不動産のキャッシュフローに大きく影響することは理解しておく必要があります。
家賃収入からローン返済、管理費、修繕費、固定資産税、保険料などを差し引いた後に、十分な余裕が残るかを確認しましょう。
担保物件を失うリスクがある
不動産担保ローンでは、返済が困難になった場合、担保に入れた不動産を売却して返済に充てることになります。
購入する不動産だけでなく、別の所有不動産を担保にする場合もあります。担保提供の範囲と、返済できなかった場合のリスクを十分に理解しておくことが必要です。
追加費用が発生する
公式サイトでは、事務手数料率が0.00%から3.00%と案内されています。
さらに、契約時には印紙代や登記費用が実費で発生します。金利だけでなく、借入時に必要な諸費用も含めて資金計画を立てる必要があります。
早期返済に費用がかかる場合がある
公式サイトでは、支払期日前に元金の一部または全部を返済する場合、返済元金に2.00%を乗じた額が早期返済違約金になると案内されています。
将来、物件を売却したり、より低金利のローンへ借り換えたりする可能性がある場合は、早期返済にかかる費用を事前に確認しましょう。
AGビジネスサポートが向いている事業者
AGビジネスサポートの不動産担保ローンは、次のような事業者が検討対象になると考えられます。
- 事業用または収益用不動産を所有している法人
- 個人事業主として不動産事業を行っている方
- 不動産を担保にして事業資金を調達したい方
- 担保評価を活用してまとまった資金を検討したい方
- 融資期間や返済方式を相談したい方
- ノンバンクでしか借りることが難しい方
一方、給与所得だけで投資用不動産を購入する個人については、公式サイト上で注意事項が案内されています。会社員として勤務しながら投資用不動産を購入する場合は、申し込み前に担当者へ相談したほうがよいでしょう。
また、融資を受けられるかどうかは、担保物件だけで決まるものではありません。事業内容、収入、既存借入、返済計画などを含めた審査があります。
申し込み前のチェックリスト
申し込み前には、以下を確認しておくと安心です。
- 希望融資額と必要資金が一致しているか
- 金利は何%で提示されているか
- 固定金利か変動金利か
- 毎月の返済額はいくらか
- 返済総額はいくらか
- 事務手数料はいくらか
- 印紙代・登記費用はいくらか
- 担保設定の対象物件はどれか
- 抵当権や根抵当権の順位はどうなるか
- 代表者保証が必要か
- 必要書類は何か
- 追加書類の可能性はあるか
- 元金一括返済か元利均等返済か
- 早期返済違約金はいくらか
- 空室や修繕が発生しても返済できるか
- 借入後の資金繰りに余裕があるか
特に収益不動産の場合、満室時の家賃収入だけで返済計画を立てるのは危険です。空室期間や大規模修繕、家賃下落なども想定し、保守的に計算することが重要です。
まとめ
今回は、2026年7月にAGビジネスサポートへ、収益不動産購入のための融資相談を行いました。
オンラインで申し込みを行い、希望融資額は2,080万円、相談商品は不動産担保ローンでした。必要書類として、決算書3期分の案内を受けました。
相談後の印象は、担当者が非常に丁寧に説明してくれたというものです。また、融資期間について、物件の構造を問わず「60年-築年数」を一つの目安とする考え方を教えてもらえた点も参考になりました。
一方で、相談時には金利5%からという説明を受けたため、金利水準や返済負担については慎重に確認する必要があると感じました。
不動産担保ローンは、まとまった資金を調達できる可能性がある一方、返済できなかった場合に担保不動産を失うリスクがあります。金利だけでなく、手数料、返済期間、担保設定、保証人、早期返済条件まで確認してから判断しましょう。
融資条件は変更される場合があるため、申し込み前に公式サイトで確認してください。