 看護師大家たかの|物件調査探偵

こんにちは。看護師大家のたかのです。
不動産投資について調べていると、「表面利回り10%」「高利回り物件」といった言葉を目にすることがあります。
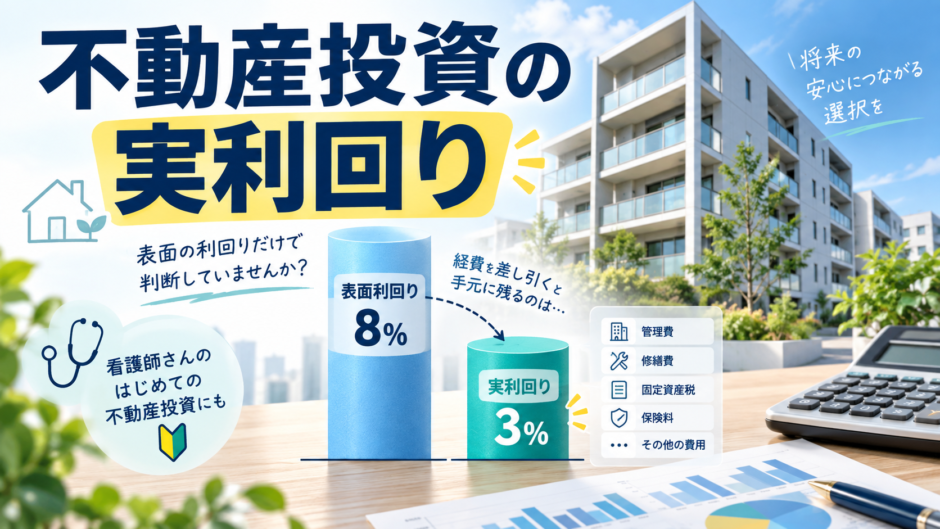
しかし、表面利回りが高いからといって、実際に多くのお金が手元に残るとは限りません。
管理費、修繕費、固定資産税、保険料などを支払うと、想定していた利益よりも少なくなることがあるからです。
そこで重要になるのが「実利回り」です。
実利回りとは、家賃収入から必要な経費を差し引き、購入時の諸費用も考慮したうえで、実際の収益性を確認するための指標です。
この記事では、不動産投資初心者の方に向けて、次の内容を解説します。
- 実利回りとは何か
- 表面利回りとの違い
- 実利回りの計算方法
- NOI利回りやキャッシュフローとの違い
- 実利回りを見るときの注意点
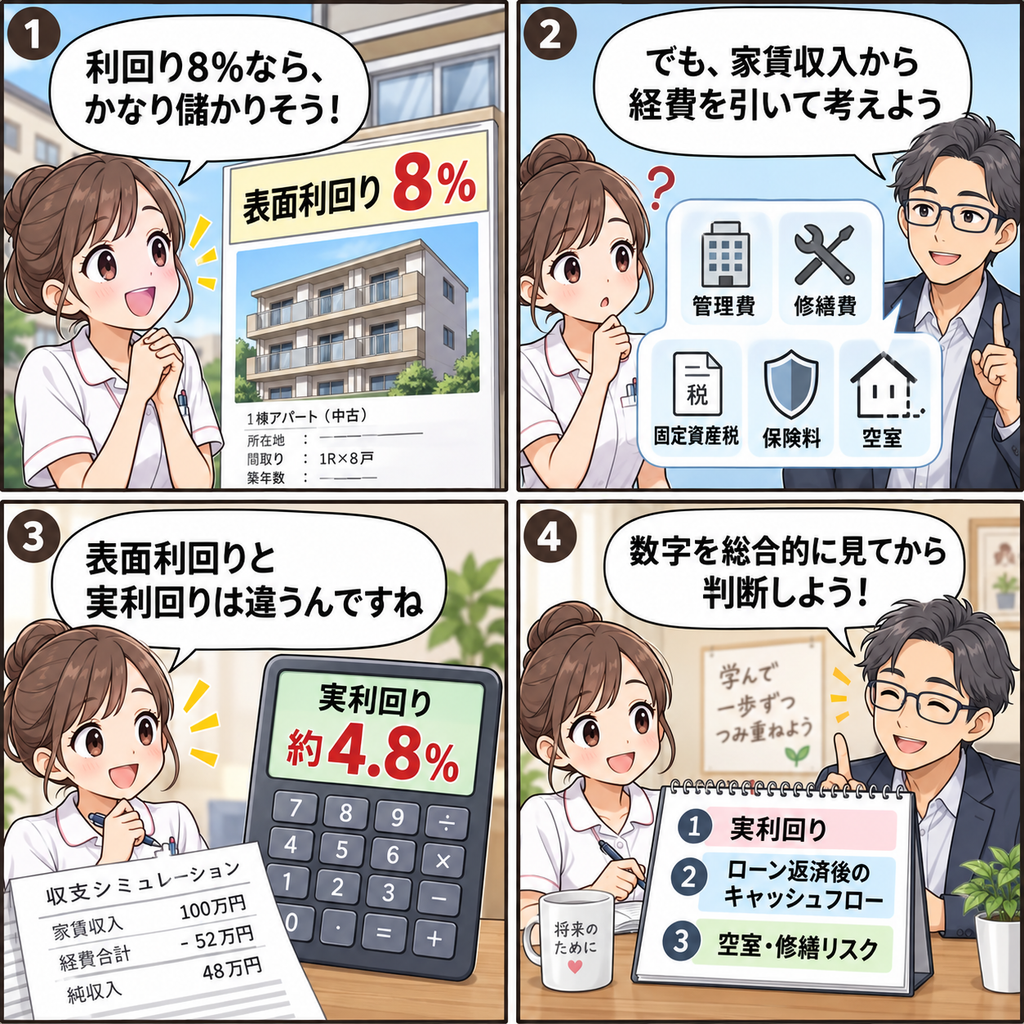
結論:表面利回りだけで物件を判断しない
不動産投資では、表面利回りだけで購入を判断するのはおすすめできません。
表面利回りは、年間家賃収入を物件価格で割った、簡易的な指標です。
一方、実利回りでは、管理費や修繕費、固定資産税、保険料などの支出を考慮します。
そのため、実際にどれくらい利益が残るのかを確認するには、表面利回りよりも実利回りやキャッシュフローを確認することが大切です。
実利回りとは何か
実利回りとは、物件の購入価格だけでなく、購入時の諸費用や運用中の経費を考慮して計算した利回りです。
一般的には、次のような計算式で求めます。
実利回り
= 年間の純収益 ÷ 総投資額 × 100
ここでいう年間の純収益とは、年間家賃収入から、物件の運営に必要な経費を差し引いた金額です。
また、総投資額には、物件価格だけでなく、仲介手数料や登記費用、購入時の修繕費などを含めることがあります。
ただし、「実利回り」という言葉に法律上の統一された計算方法があるわけではありません。
どの費用を含めるかによって数字が変わるため、計算するときは、何を含めた利回りなのかを明確にすることが重要です。
表面利回りとの違い
表面利回りは、次の計算式で求めます。
表面利回り
= 年間家賃収入 ÷ 物件価格 × 100
たとえば、2,000万円の物件で年間家賃収入が150万円の場合、表面利回りは次のようになります。
150万円 ÷ 2,000万円 × 100
= 7.5%
一見すると、7.5%の収益が得られるように見えます。
しかし、実際には次のような支出が発生します。
- 管理会社への管理委託費
- 共用部分の管理費
- 修繕費
- 固定資産税・都市計画税
- 火災保険料・地震保険料
- 入居者募集費用
- 仲介手数料
- 空室期間の家賃収入減少
これらを差し引くと、手元に残る金額は150万円より少なくなります。
つまり、表面利回りは物件を比較するための入口としては便利ですが、最終的な判断では経費や空室リスクまで確認する必要があります。
実利回りの計算方法
実利回りの基本的な計算式
初心者向けに簡単に表すと、実利回りは次のように計算します。
実利回り
=(年間家賃収入 − 年間経費)
÷(物件価格 + 購入時の諸費用)× 100
ただし、ここで計算する実利回りは、ローン返済前の収益性を確認するものです。
ローン返済後に実際に手元に残るお金を知りたい場合は、別途キャッシュフローを計算します。
具体的な計算例
次の条件で計算してみます。
- 物件価格:2,000万円
- 年間家賃収入:150万円
- 年間経費:50万円
- 購入時の諸費用:100万円
まず、年間の純収益を計算します。
年間純収益
= 150万円 − 50万円
= 100万円
次に、総投資額を計算します。
総投資額
= 2,000万円 + 100万円
= 2,100万円
したがって、実利回りは次のようになります。
100万円 ÷ 2,100万円 × 100
= 約4.76%
この物件の表面利回りは7.5%でした。
一方、経費と購入時の諸費用を考慮すると、実利回りは約4.76%になります。
このように、表面利回りと実利回りには差が生じます。
なお、実際の投資判断では、将来の大規模修繕、空室期間、家賃下落、金利上昇なども想定する必要があります。
実利回りとNOI利回り・キャッシュフローの違い
NOI利回りとは
NOIとは、「Net Operating Income」の略で、営業純収益を意味します。
一般的には、家賃収入などから、管理費、固定資産税、修繕維持費、保険料などの運営経費を差し引いたものです。
NOI
= 総収入 − 運営経費
NOI利回りは、ローン返済や所得税などを考慮する前の、物件そのものの収益力を確認するために使われます。
キャッシュフローとは
キャッシュフローは、実際に手元に残るお金の流れです。
簡単に表すと、次のようになります。
キャッシュフロー
= 家賃収入 − 運営経費 − ローン返済 − 税金など
実利回りやNOI利回りが高くても、ローン返済額が大きければ、毎月のキャッシュフローが少なくなることがあります。
そのため、物件を購入するときは、次の3つを分けて確認することが大切です。
- 表面利回り:経費を考慮しない簡易的な利回り
- NOI利回り:運営経費を差し引いた物件の収益力
- キャッシュフロー:ローン返済後に実際に残るお金
実利回りを見るときに含める主な経費
実利回りを計算するときは、次のような費用を確認します。
管理費・管理委託費
管理会社に支払う費用です。
入居者募集、家賃回収、入居者対応などを依頼する場合に発生します。
修繕費
設備の故障や建物の劣化に対応するための費用です。
給湯器、エアコン、屋根、外壁、給排水設備などは、将来的に修繕が必要になる可能性があります。
なお、通常の維持管理や原状回復にあたる修繕費と、建物の価値を高めたり使用可能期間を延ばしたりする資本的支出は、税務上の扱いが異なる場合があります。国税庁
固定資産税・都市計画税
土地や建物を所有していることで発生する税金です。
物件資料だけでは分かりにくいこともあるため、納税通知書などで確認しましょう。
火災保険料・地震保険料
建物の構造や所在地、補償内容によって保険料が変わります。
保険料が毎年発生するのか、複数年契約なのかも確認しておくと安心です。
入居者募集費用
空室が発生した場合には、広告料や仲介手数料などが必要になることがあります。
満室時の家賃収入だけで計算すると、実際の収益性を高く見積もる可能性があります。
借入金利息
ローンを利用している場合、利息も不動産経営に関係する費用です。
ただし、ローンの元金返済は会計上の経費とは異なるため、実利回りとキャッシュフローでは扱いが変わります。
税務上の必要経費については、固定資産税、損害保険料、減価償却費、修繕費などが挙げられますが、個別の判断が必要です。国税庁
実利回りを高める方法
経費を見直す
管理委託費、保険料、通信費などを定期的に確認します。
ただし、単純に安い業者へ変更すればよいとは限りません。
対応品質が下がることで空室期間が長くなれば、かえって収益が悪化する可能性もあります。
家賃設定を確認する
周辺の募集物件や成約事例を確認し、家賃が相場から大きく外れていないか確認します。
高すぎる家賃は空室につながり、安すぎる家賃は収益性を下げる原因になります。
必要なリフォームを見極める
リフォームは、実施すれば必ず収益が増えるわけではありません。
リフォーム費用に対して、家賃上昇や空室期間の短縮が見込めるかを確認しましょう。
見た目だけではなく、入居者が重視する設備や安全性も考慮することが大切です。
購入前に修繕計画を立てる
物件を購入してから修繕費を考えるのではなく、購入前に将来の修繕時期と費用を想定します。
特に築古物件では、外壁、屋根、給排水設備、空調設備などの状態確認が重要です。
初心者が注意すべきポイント
高利回りには理由がある
高利回りの物件には、次のような理由が隠れている場合があります。
- 空室が多い
- 家賃設定が現実的でない
- 修繕費が高い
- 立地や賃貸需要に不安がある
- 築年数が古く融資期間が短い
- 出口で売却しにくい
利回りの数字だけで判断せず、なぜその利回りになっているのかを確認しましょう。
満室想定だけで計算しない
満室時の収入だけでなく、空室率や退去時の費用も計算に入れます。
少なくとも、満室時、通常時、空室が増えた場合の複数パターンでシミュレーションすると、より現実的な判断ができます。
税金と手残りは別に考える
不動産所得が黒字でも、ローン返済後の現金が十分に残るとは限りません。
反対に、会計上の利益が少なくても、減価償却費などの影響でキャッシュフローが残ることもあります。
会計上の利益と、実際の預金残高は別物です。
法人化や節税を目的にしすぎない
法人化にはメリットがある一方、設立費用、維持費、税務申告などの負担もあります。
法人化や節税が自分に合っているかは、所得、物件規模、将来の購入計画などによって変わります。
判断に迷う場合は、税理士などの専門家に相談しましょう。
まとめ
実利回りとは、家賃収入から運営経費を差し引き、購入時の諸費用も考慮して計算する、不動産投資の収益性を確認するための指標です。
表面利回りは物件を比較する際の入口として便利ですが、実際の収益性を判断するには不十分な場合があります。
物件を検討するときは、次の点を確認しましょう。
- 表面利回りだけで判断しない
- 管理費、修繕費、税金、保険料を確認する
- 空室期間を想定する
- NOI利回りとキャッシュフローを分けて考える
- ローン返済後にいくら残るか確認する
- 将来の修繕費と売却のしやすさも考える
実利回りを確認することで、「利回りは高いのに、なぜかお金が残らない」という失敗を防ぎやすくなります。
不動産投資では、数字を一つだけ見るのではなく、収入・経費・借入・将来の修繕を総合的に確認することが大切です。
よくある質問
Q1. 実利回りと表面利回りはどちらを見ればよいですか?
物件を探す段階では表面利回りを使い、購入判断の段階では実利回りやキャッシュフローを確認するのがおすすめです。
Q2. ローン返済額は実利回りに含めますか?
計算方法によって異なります。
物件そのものの収益力を見る場合は、ローン返済前のNOI利回りを使います。
実際に手元に残るお金を確認する場合は、ローン返済後のキャッシュフローを計算します。
Q3. 実利回りが高ければ良い物件ですか?
必ずしもそうとは限りません。
空室リスク、修繕リスク、賃貸需要、融資条件、売却のしやすさなども確認する必要があります。
Q4. 実利回りの計算に税金を含めますか?
固定資産税などの運営経費を含める場合があります。
一方、所得税や住民税を含めるかどうかは、個人の所得状況や計算目的によって異なります。
Q5. 実利回りはどのくらいあれば安心ですか?
地域、築年数、構造、融資条件、空室率などによって異なるため、一律の基準はありません。
利回りの高さだけでなく、リスクを差し引いたあとに十分なキャッシュフローが残るかを確認しましょう。
⑥ 計算式・数値の確認結果
元記事の例は、以下の計算であれば正しいです。
年間純収益
= 150万円 − 50万円
= 100万円

総投資額
= 2,000万円 + 100万円
= 2,100万円

実利回り
= 100万円 ÷ 2,100万円 × 100
= 約4.76%
ただし、これは「運営経費控除後・ローン返済前」の簡易的な実利回りです。
ローンを利用する場合は、次の計算を別途行う必要があります。
税引前キャッシュフロー
= 年間純収益 − 年間ローン返済額
また、年間経費50万円に何が含まれているかによって、実利回りは変わります。
⑦ 追加したほうがよい内部リンク案
以下のような記事があれば、自然に内部リンクを設置できます。
- 「不動産投資のキャッシュフローとは?」
- 「ROIとは?自己資金回収率の考え方」
- 「不動産投資で確認したい経費一覧」
- 「築古戸建て不動産投資のメリットとデメリット」
- 「不動産投資で利用できる金融機関」
- 「経済的耐用年数と法定耐用年数の違い」
- 「不動産投資の修繕費と資本的支出の違い」
本文中では、以下のようなアンカーテキストが使いやすいです。
キャッシュフローの詳しい考え方はこちら
ROIについてはこちらの記事で解説しています
築古物件の修繕リスクについてはこちら
⑧ 注意書き・免責事項
この記事は、不動産投資に関する一般的な情報を提供することを目的としています。

実利回りやキャッシュフローの計算方法は、物件の種類、契約内容、融資条件、税務上の扱いによって異なる場合があります。

記事内の数値は説明のための一例であり、将来の収益を保証するものではありません。

実際に不動産を購入する際は、物件資料や契約内容を確認し、不動産会社、金融機関、税理士などの専門家に相談したうえでご判断ください。国税庁は、不動産所得を「総収入金額−必要経費」で計算すると説明しており、固定資産税・損害保険料・減価償却費・修繕費などを主な必要経費として挙げています。ただし、修繕費と資本的支出では扱いが異なるため、税務上の判断は専門家への確認が必要です。国税庁